افزایش نرخ دلار چگونه سودآوری شرکتهای تولیدی را تحت تأثیر قرار میدهد؟
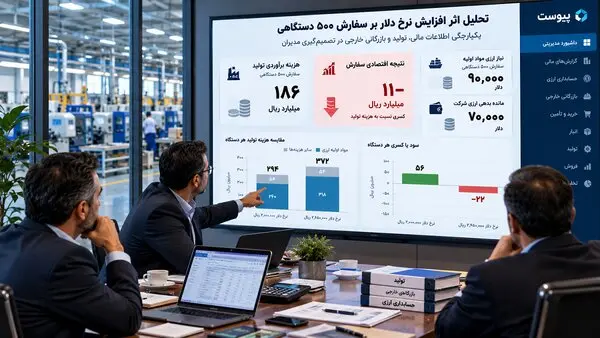
نوسانات نرخ ارز با افزایش هزینه مواد اولیه وارداتی و تغییر ارزش بدهیهای ارزی، سودآوری شرکتهای تولیدی را تحت تأثیر قرار میدهد و ضرورت استفاده از گزارشهای مالی دقیق را برای تصمیمگیری مدیران افزایش میدهد.
از تغییر بهای مواد اولیه تا تسعیر بدهیهای ارزی؛ نقش گزارشهای مالی و بازرگانی خارجی در تصمیمگیری مدیران
به گزارش کاماپرس افزایش نرخ دلار میتواند یک سفارش تولیدی سودآور را به سفارشی زیانده تبدیل کند؛ حتی زمانی که مقدار مصرف مواد اولیه، قیمت دلاری خرید و قیمت فروش محصول تغییر نکرده باشد.
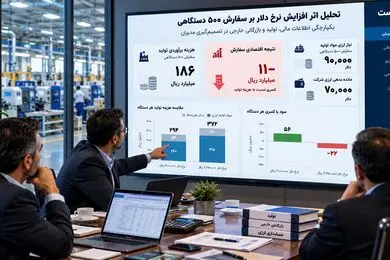
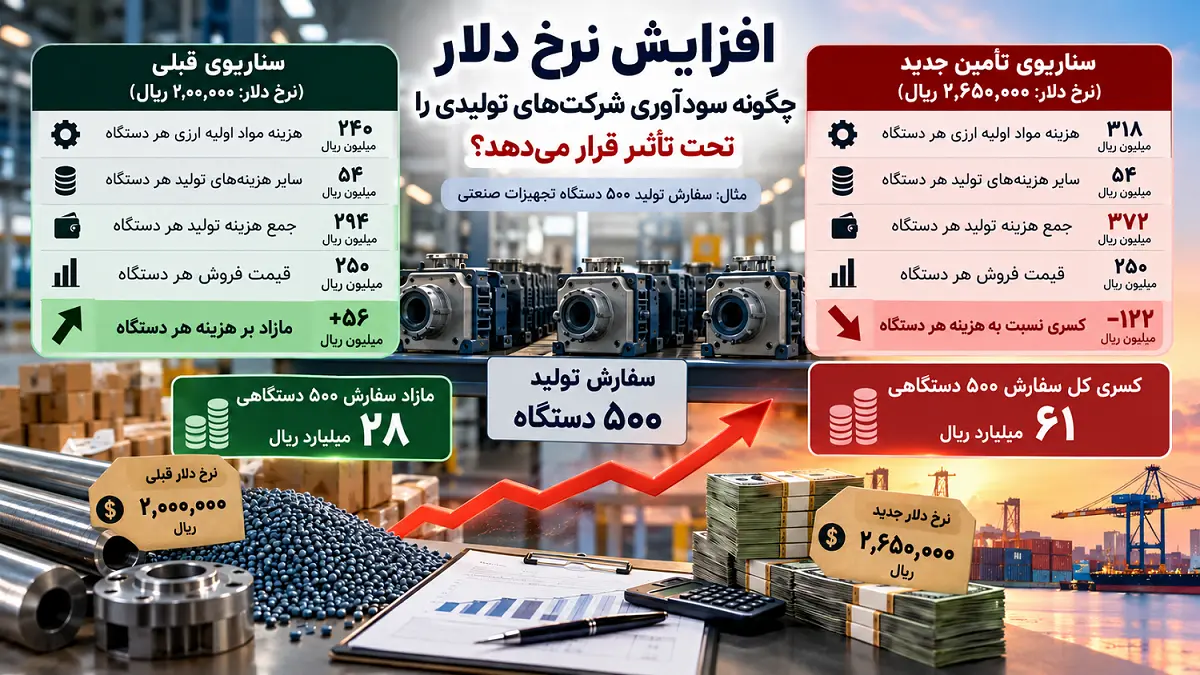
برای مثال، فرض کنید یک شرکت تولیدکننده تجهیزات صنعتی، سفارشی برای تولید ۵۰۰ دستگاه دریافت کرده است. بررسی اولیه نشان میدهد این سفارش میتواند ۲۸ میلیارد ریال مازاد بر هزینه تولید ایجاد کند. اما با افزایش نرخ دلار از ۲ میلیون به ۲ میلیون و ۶۵۰ هزار ریال، همان سفارش با قیمت فروش ثابت، با ۱۱ میلیارد ریال کسری نسبت به هزینه تولید مواجه میشود.
این تغییر، نتیجه افزایش ۳۲٫۵ درصدی نرخ دلار در سناریوی مورد بررسی است؛ افزایشی که مستقیماً بر هزینه ریالی مواد اولیه وارداتی اثر میگذارد.
برای شرکتهای تولیدی وابسته به واردات، موضوع فقط افزایش هزینه خرید نیست. نوسانات ارز میتواند ارزش ریالی بدهیهای خارجی و منابع موردنیاز برای تسویه آنها را نیز تغییر دهد.
به همین دلیل، مدیرعامل و مدیر مالی باید میان سه مفهوم تفاوت قائل شوند: بهای تمامشده تاریخی، هزینه برآوردی تولید مجدد و سود و زیان تسعیر ارز.
یک سفارش ۵۰۰ دستگاهی؛ از مازاد ۲۸ میلیارد ریالی تا کسری ۱۱ میلیارد ریالی
فرض کنیم شرکت موردنظر، تجهیزات صنعتی تولید میکند و برای ساخت هر دستگاه از سه نوع ماده اولیه یا قطعه وارداتی استفاده میکند.
قیمت فروش پیشنهادی برای هر دستگاه ۳۵۰ میلیون ریال است. شرکت در دوره گذشته مواد اولیه مشابه را با نرخ فرضی هر دلار ۲ میلیون ریال خریداری کرده بود.
در آن شرایط، هزینه بخش ارزی مواد اولیه هر دستگاه ۲۴۰ میلیون ریال و سایر هزینههای تولید ۵۴ میلیون ریال بود؛ بنابراین هزینه تولید هر دستگاه به ۲۹۴ میلیون ریال میرسید.
فروش محصول با قیمت ۳۵۰ میلیون ریال، ۵۶ میلیون ریال مازاد بر هزینه تولید ایجاد میکرد.
در مقیاس سفارش ۵۰۰ دستگاهی، درآمد فروش ۱۷۵ میلیارد ریال و هزینه تولید ۱۴۷ میلیارد ریال بود؛ یعنی ۲۸ میلیارد ریال مازاد بر هزینه تولید.
اما اکنون شرکت برای اجرای سفارش جدید به تأمین مجدد مواد اولیه نیاز دارد و نرخ دلار در سناریوی خرید جدید به ۲٬۶۵۰٬۰۰۰ ریال رسیده است.
پرسش اصلی این است: آیا سفارش با قیمت قبلی هنوز اقتصادی است؟
محاسبه هزینه مواد اولیه با نرخ جدید دلار
برای تولید هر دستگاه، مواد اولیه زیر مصرف میشود. فرض میکنیم مقدار مصرف و قیمت دلاری آنها ثابت مانده است.
|
ماده اولیه |
مقدار مصرف هر دستگاه |
قیمت دلاری واحد |
هزینه با نرخ قبلی (میلیون ریال) |
هزینه با نرخ جدید (میلیون ریال) |
|
ماده اولیه A |
۲ کیلوگرم |
۲۰ دلار |
۸۰ |
۱۰۶ |
|
ماده اولیه B |
۵ کیلوگرم |
۱۰ دلار |
۱۰۰ |
۱۳۲٫۵ |
|
قطعه C |
۱ عدد |
۳۰ دلار |
۶۰ |
۷۹٫۵ |
|
جمع |
— |
۱۲۰ دلار |
۲۴۰ |
۳۱۸ |
نرخ جدید دلار در سناریوی مقاله: ۲٬۶۵۰٬۰۰۰ ریال
تمام قیمتها و شرایط این مثال فرضیاند. نرخ جدید برای سناریوی تحلیلی انتخاب شده و بهعنوان نرخ زنده و تأییدشده بازار ارائه نمیشود.
بر این اساس، هزینه بخش ارزی مواد اولیه هر دستگاه از ۲۴۰ به ۳۱۸ میلیون ریال افزایش یافته است؛ یعنی ۷۸ میلیون ریال افزایش، معادل ۳۲٫۵ درصد.
در این مثال آموزشی فرض میکنیم سایر هزینههای تولید، از جمله مواد داخلی، دستمزد، سربار و هزینههای غیرارزی مرتبط با تأمین مواد، در مجموع ۵۴ میلیون ریال هستند و در دو سناریو ثابت میمانند.
در عمل، هزینههای حمل، بیمه، حقوق ورودی و سایر مخارج قابل انتساب به خرید مواد نیز باید جداگانه بررسی شوند؛ زیرا ممکن است بعضی از آنها با نرخ ارز تغییر کنند.
نکته مهم آن است که محاسبه هزینه تأمین جدید، به معنای افزایش خودکار بهای دفتری موجودیهای خریداریشده در گذشته نیست.
افزایش نرخ دلار چگونه سودآوری سفارش را تغییر میدهد؟
با فرض ثابتماندن سایر هزینههای تولید و قیمت فروش، نتیجه مقایسه دو سناریو چنین خواهد بود:
|
شاخص |
هر دستگاه با نرخ قبلی (میلیون ریال) |
هر دستگاه با نرخ جدید (میلیون ریال) |
کل سفارش ۵۰۰ دستگاهی با نرخ جدید (میلیارد ریال) |
|
بخش ارزی قیمت خرید مواد |
۲۴۰ |
۳۱۸ |
۱۵۹ |
|
سایر هزینههای تولید |
۵۴ |
۵۴ |
۲۷ |
|
جمع هزینه تولید |
۲۹۴ |
۳۷۲ |
۱۸۶ |
|
قیمت فروش |
۳۵۰ |
۳۵۰ |
۱۷۵ |
|
مازاد یا کسری نسبت به هزینه تولید |
۵۶+ |
۲۲− |
۱۱− |
افزایش نرخ دلار، هزینه تولید هر دستگاه را ۷۸ میلیون ریال و هزینه کل سفارش را ۳۹ میلیارد ریال افزایش میدهد.
در نتیجه، سفارش ۵۰۰ دستگاهی که در شرایط قبلی ۲۸ میلیارد ریال مازاد بر هزینه تولید داشت، در شرایط جدید با ۱۱ میلیارد ریال کسری مواجه میشود.
این تغییر به مدیرعامل نشان میدهد که اتکا به قیمت خرید گذشته برای تصمیمگیری درباره سفارشهای آینده میتواند گمراهکننده باشد.
برای پوشش صرف هزینه تولید جدید، قیمت فروش هر دستگاه باید به ۳۷۲ میلیون ریال برسد. اگر شرکت بخواهد همان مازاد مبلغی ۵۶ میلیون ریالی قبلی را حفظ کند، قیمت فروش لازم به ۴۲۸ میلیون ریال افزایش مییابد.
البته این قیمتها الزاماً در بازار قابل تحقق نیستند. مدیران باید تقاضای مشتریان، قیمت رقبا، شرایط قرارداد، ظرفیت تولید و سایر هزینههای شرکت را نیز بررسی کنند.
نقش بازرگانی خارجی در مدیریت هزینه خرید
برآورد هزینه تولید آینده تنها با دانستن نرخ دلار کامل نمیشود. مدیر خرید باید مشخص کند چه مقدار مواد اولیه در انبار موجود است، چه سفارشهایی در جریان هستند و برای اجرای سفارش جدید چه مقدار خرید لازم است.
در مثال حاضر، نیاز ارزی مواد اولیه برای تولید ۵۰۰ دستگاه معادل ۶۰ هزار دلار است.
اگر بخشی از مواد قبلاً خریداری شده باشد یا سفارش خارجی آن با شرایط ارزی متفاوتی منعقد شده باشد، هزینه واقعی تأمین ممکن است با سناریوی محاسبهشده تفاوت داشته باشد.
اطلاعات سفارش خارجی، تأمینکننده، ارز قرارداد، شرایط پرداخت، حمل، بیمه، ترخیص و زمان تحویل مواد به مدیر بازرگانی کمک میکند هزینه و زمان تأمین را دقیقتر برآورد کند.
در کنار آن، اطلاعات انبار و ساختار مصرف مواد در تولید مشخص میکنند چه مقدار موجودی قابل استفاده است و برای اجرای سفارش چه میزان خرید جدید لازم خواهد بود.
ارتباط این اطلاعات با دادههای مالی میتواند مبنای تهیه گزارشهای تحلیلی برای برآورد هزینه تأمین و تصمیمگیری درباره سفارشهای تولید باشد.
سود و زیان تسعیر ارز چگونه محاسبه میشود؟
افزایش نرخ دلار علاوه بر هزینه خریدهای آینده، میتواند ارزش ریالی بدهیهای پولی ارزی موجود شرکت را نیز تغییر دهد.
فرض کنیم شرکت تولیدکننده تجهیزات صنعتی، بابت چند خرید خارجی مستقل که پیشتر انجام شدهاند، در مجموع ۷۰ هزار دلار بدهی پولی شناساییشده به تأمینکنندگان خارجی دارد.
این بدهیها به خریدهای قبلی شرکت مربوط هستند و مستقیماً جزئی از هزینه برآوردی سفارش ۵۰۰ دستگاهی محسوب نمیشوند.
فرض میکنیم ارزش ریالی اولیه این بدهیها ۱۴۰ میلیارد ریال بوده است. همچنین برای سادهسازی مثال، فرض میکنیم بدهیها پس از شناسایی اولیه تاکنون تسعیر نشدهاند.
در تاریخ گزارشگری، نرخ قابلاعمال تسعیر بدهیها را بهصورت فرضی ۲٬۶۵۰٬۰۰۰ ریال در نظر میگیریم.
|
شاخص |
مبلغ |
|
مانده بدهی ارزی |
۷۰٬۰۰۰ دلار |
|
ارزش ریالی اولیه بدهیها |
۱۴۰ میلیارد ریال |
|
نرخ فرضی تسعیر هر دلار |
۲٬۶۵۰٬۰۰۰ ریال |
|
ارزش ریالی بدهی پس از تسعیر |
۱۸۵٫۵ میلیارد ریال |
|
افزایش ارزش ریالی بدهی |
۴۵٫۵ میلیارد ریال |
با فرض رعایت الزامات مربوط به تسعیر بدهیهای پولی ارزی و نبود استثناهای مؤثر، این افزایش میتواند به شناسایی زیان تسعیر ارز منجر شود.
این مبلغ با افزایش ۳۹ میلیارد ریالی هزینه برآوردی تولید سفارش جدید تفاوت دارد. یکی به تغییر هزینه خرید آینده مربوط است و دیگری به اندازهگیری مجدد بدهیهای پولی ارزی شناساییشده.
بنابراین، این دو رقم نباید بدون بررسی ارتباط معاملات و ثبتهای حسابداری با یکدیگر جمع شوند.
همچنین افزایش ارزش ریالی بدهی الزاماً به معنای پرداخت فوری وجه نقد نیست؛ اما میتواند منابع موردنیاز برای تسویه آن را افزایش دهد.
نرخ قابلاعمال برای تسعیر حسابداری نیز باید مطابق ضوابط مربوط تعیین شود و لزوماً با نرخ مورد استفاده برای برآورد خرید جدید یکسان نیست.
از گزارشهای مالی تا تصمیم مدیرعامل
در این مثال، مدیرعامل باید درباره سه موضوع تصمیم بگیرد: قیمت فروش سفارش جدید، برنامه تأمین مواد اولیه و منابع موردنیاز برای تسویه بدهیهای ارزی.
مدیر مالی با بررسی مانده بدهیهای ارزی و آثار تسعیر، وضعیت تعهدات پولی شرکت را تحلیل میکند. مدیر بازرگانی خارجی، سفارشها و پرداختهای قراردادی را بررسی میکند و مدیر تولید نیز مقدار مواد موردنیاز را بر اساس ساختار محصول و موجودی انبار مشخص میکند.
ترکیب این اطلاعات، امکان طراحی گزارش تحلیل حساسیت بهای تمامشده به نرخ ارز را فراهم میکند؛ گزارشی که میتواند قیمت دلاری مواد، نرخ ارز انتخابی، هزینه تولید هر دستگاه، هزینه کل سفارش و مازاد یا کسری نسبت به قیمت فروش را در کنار یکدیگر نشان دهد.
برای مثال، مدیرعامل میتواند مشاهده کند که افزایش نرخ دلار از ۲ میلیون به ۲ میلیون و ۶۵۰ هزار ریال، هزینه تولید سفارش ۵۰۰ دستگاهی را ۳۹ میلیارد ریال افزایش داده و نتیجه اقتصادی آن را از ۲۸ میلیارد ریال مازاد به ۱۱ میلیارد ریال کسری تغییر داده است.
این اطلاعات میتواند مبنای مذاکره درباره قیمت، زمان تحویل و شرایط سفارش باشد.
نقش راهکارهای مالی و ارزی پیوست
گروه نرمافزاری پیوست راهکارهایی در حوزه حسابداری، خزانهداری، خرید و فروش، انبار، تولید و بازرگانی خارجی ارائه میکند.
اطلاعات ثبتشده در این حوزهها میتوانند برای بررسی وضعیت سفارشهای خارجی، مانده بدهیهای ارزی، آثار تسعیر و هزینههای تولید مورد استفاده قرار گیرند.
برای نمونه، با ترکیب قیمت دلاری مواد اولیه، مقدار مصرف هر محصول و نرخ ارز انتخابی میتوان گزارش مدیریتی هزینه تأمین جدید و تحلیل حساسیت هزینه تولید به نرخ ارز را طراحی کرد.
همچنین اطلاعات حسابداری ارزی و بازرگانی خارجی میتوانند به بررسی مانده تعهدات، وضعیت پرداختها و برنامهریزی منابع موردنیاز تسویه کمک کنند.
در صورت آمادهسازی و یکپارچهسازی دادهها، این اطلاعات قابلیت استفاده در گزارشهای مدیریتی و داشبوردهای تحلیلی را نیز خواهند داشت.
نحوه ارائه گزارشهای تخصصی به نسخه نرمافزار، زیرسیستمهای مورد استفاده و نیازهای پیادهسازی هر سازمان بستگی دارد.
شرکتهای تولیدی و بازرگانی که با خرید خارجی، بدهی ارزی و نوسانات هزینه مواد اولیه مواجه هستند، میتوانند برای آشنایی با راهکارهای مالی و ارزی پیوست و بررسی امکان طراحی گزارشهای متناسب با نیاز سازمان خود، از طریق وبسایت گروه نرمافزاری پیوست درخواست معرفی محصول یا جلسه دمو ثبت کنند.
جمعبندی؛ سودآوری گذشته تضمینکننده سودآوری آینده نیست
افزایش نرخ دلار میتواند هزینه تأمین مجدد مواد اولیه را تغییر دهد؛ حتی زمانی که قیمت دلاری مواد و مقدار مصرف آنها ثابت مانده باشد.
در مثال این مقاله، افزایش نرخ دلار از ۲٬۰۰۰٬۰۰۰ به ۲٬۶۵۰٬۰۰۰ ریال، هزینه تولید هر دستگاه را از ۲۹۴ به ۳۷۲ میلیون ریال رساند.
در مقیاس سفارش ۵۰۰ دستگاهی، این تغییر معادل ۳۹ میلیارد ریال افزایش هزینه بود و نتیجه اقتصادی سفارش را از ۲۸ میلیارد ریال مازاد به ۱۱ میلیارد ریال کسری نسبت به هزینه تولید تبدیل کرد.
از طرف دیگر، شرکت ۷۰ هزار دلار بدهی ارزی مستقل داشت که ارزش ریالی آن در سناریوی تسعیر، ۴۵٫۵ میلیارد ریال افزایش یافت.
ترکیب اطلاعات حسابداری ارزی، بازرگانی خارجی، انبار و تولید به مدیران کمک میکند علاوه بر عملکرد مالی گذشته، هزینهها و ریسکهای تصمیمهای آینده را نیز ارزیابی کنند.
انتهای پیام
مرتبط با: