چرا شرکتهای سودآور هم دچار کمبود نقدینگی میشوند؟
ممکن است یک شرکت تولیدی در صورتهای مالی خود سود قابلتوجهی نشان دهد، اما برای پرداخت حقوق کارکنان یا خرید مواد اولیه با کمبود وجه نقد مواجه باشد. این تناقض ظاهری، یکی از چالشهای مهم مدیریت مالی است؛ بهویژه در شرایطی که تورم، فروش اعتباری و افزایش هزینه تأمین کالا، سرمایه در گردش شرکتها را تحت فشار قرار میدهد.
نقش نرمافزارهای مالی یکپارچه و گزارشهای مدیریتی در شناسایی مشکلات جریان نقدی
به گزارش کاماپرس فرض کنید مدیرعامل یک شرکت تولید تجهیزات صنعتی، گزارش عملکرد سهماهه را دریافت کرده است. فروش افزایش یافته و صورت سود و زیان، عملکرد مثبتی را نشان میدهد. بااینحال، مدیر مالی هشدار میدهد که شرکت برای پرداخت تعهدات ماه آینده با کمبود نقدینگی مواجه خواهد شد.
آیا گزارش حسابداری اشتباه است؟ لزوماً خیر. سود حسابداری و وجه نقد دو مفهوم متفاوتاند و مدیر برای تصمیمگیری باید ارتباط میان فروش، مطالبات، موجودی کالا و زمانبندی پرداختها را بررسی کند.
چرا سودآوری همیشه به معنای نقدینگی مناسب نیست؟
صورتهای مالی، پایه ضروری شناخت وضعیت مالی سازمان هستند. صورت سود و زیان، درآمدها و هزینههای شناساییشده را نشان میدهد؛ ترازنامه وضعیت داراییها و بدهیها را مشخص میکند و صورت جریانهای نقدی، ورود و خروج وجه نقد را توضیح میدهد.
اما برای مدیریت نقدینگی روزمره، دانستن سود شرکت کافی نیست. مدیر باید بداند کدام مشتریان پرداخت خود را به تأخیر انداختهاند، چه میزان موجودی انبار بیش از نیاز کوتاهمدت است و تعهدات مالی در چه تاریخی سررسید میشوند.
پاسخ این پرسشها مستلزم ترکیب اطلاعات حسابداری با دادههای خزانهداری، فروش، خرید، انبار و تولید است.
مثال کاربردی؛ شرکتی با ۱۸۰ میلیارد ریال سود و کمبود نقدینگی
فرض کنیم یک شرکت تولیدی در پایان فصل، وضعیت زیر را گزارش کرده است:
|
شاخص |
مبلغ (میلیارد ریال) |
|
فروش سهماهه |
۱٬۲۰۰ |
|
بهای تمامشده فروش |
۸۴۰ |
|
هزینههای عملیاتی |
۱۸۰ |
|
سود عملیاتی |
۱۸۰ |
|
مانده مطالبات مشتریان |
۵۰۰ |
|
افزایش مطالبات نسبت به ابتدای فصل |
۲۰۰ |
|
موجودی مواد اولیه و کالا |
۴۲۰ |
|
افزایش موجودی نسبت به ابتدای فصل |
۱۵۰ |
|
وجه نقد و موجودی بانک |
۴۵ |
|
پرداختهای برنامهریزیشده ۳۰ روز آینده |
۲۱۰ |
تمام اعداد این مثال فرضی هستند.
شرکت ۱۸۰ میلیارد ریال سود عملیاتی و حاشیه سود ۱۵ درصدی دارد، اما وجه نقد آن تنها ۴۵ میلیارد ریال است.
از سوی دیگر، مطالبات مشتریان و موجودی کالا نسبت به ابتدای فصل بهترتیب ۲۰۰ و ۱۵۰ میلیارد ریال افزایش یافتهاند. این تغییرات نشان میدهند منابع بیشتری در سرمایه در گردش شرکت درگیر شده است؛ هرچند برای توضیح کامل تغییرات نقدینگی باید سایر جریانهای نقدی نیز بررسی شوند.
مدیرعامل اکنون باید بداند چه میزان از این منابع در کوتاهمدت قابل وصول یا آزادسازی است.
گام اول؛ بررسی مطالبات و موجودی انبار
بررسی اطلاعات فروش و حسابهای دریافتنی نشان میدهد از ۵۰۰ میلیارد ریال مطالبات شرکت، ۲۲۰ میلیارد ریال سررسیدگذشته است.
تیم مالی با بررسی سوابق پرداخت مشتریان و توافقهای وصول، پیشبینی میکند در سناریوی مبنا، ۹۰ میلیارد ریال طی ۳۰ روز آینده دریافت شود.
از طرف دیگر، تحلیل اطلاعات انبار نشان میدهد ۱۲۰ میلیارد ریال از موجودی شرکت در گروه اقلام کمگردش قرار دارد.
این موجودی الزاماً بهسرعت به وجه نقد تبدیل نمیشود؛ اما بررسی برنامه تولید و سفارشهای خرید نشان میدهد میتوان ۳۰ میلیارد ریال از خریدهای برنامهریزیشده ماه آینده را بدون ایجاد کمبود مواد اولیه به تعویق انداخت.
به این ترتیب، ارتباط اطلاعات فروش، حسابداری، انبار و تولید به شناسایی دو اقدام عملی منجر شده است: تسریع وصول مطالبات و اصلاح برنامه خرید.
گام دوم؛ شناسایی زمان واقعی کسری نقدینگی
بررسی مجموع دریافتها و پرداختهای ماهانه ممکن است زمان وقوع کمبود نقدینگی را پنهان کند.
فرض کنیم ۲۱۰ میلیارد ریال پرداخت برنامهریزیشده شرکت به شکل زیر سررسید میشود:
|
هفته |
پرداخت برنامهریزیشده |
دریافت پیشبینیشده |
|
اول |
۸۰ |
۱۰ |
|
دوم |
۶۰ |
۲۰ |
|
سوم |
۴۰ |
۳۰ |
|
چهارم |
۳۰ |
۳۰ |
|
جمع |
۲۱۰ |
۹۰ |
مبالغ به میلیارد ریال هستند.
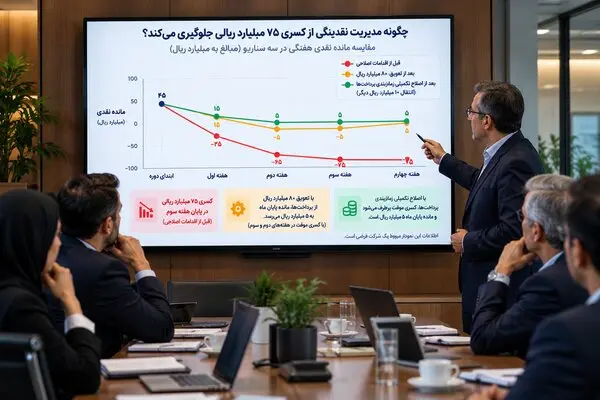
با موجودی نقد اولیه ۴۵ میلیارد ریال، شرکت در پایان هفته اول با کسری ۲۵ میلیارد ریالی مواجه میشود. این کسری در پایان هفته سوم به ۷۵ میلیارد ریال میرسد.
بنابراین، مشکل فقط میزان نقدینگی نیست؛ زمان دریافتها و پرداختها نیز اهمیت دارد.
گام سوم؛ انتخاب راهکار بهجای تصمیم شتابزده
مدیرعامل میتواند برای تأمین کسری نقدینگی از تسهیلات بانکی استفاده کند؛ اما این اقدام هزینه مالی و تعهد بازپرداخت ایجاد میکند.
گزینه دیگر، مذاکره با تأمینکنندگان و اصلاح برنامه خرید است.
فرض کنیم شرکت موفق شود ۵۰ میلیارد ریال از پرداختهای تأمینکنندگان را به ماه بعد منتقل کند و ۳۰ میلیارد ریال خرید غیرضروری را نیز به تعویق بیندازد.
این ۸۰ میلیارد ریال از ابتدا در پرداختهای برنامهریزیشده ۲۱۰ میلیارد ریالی منظور شده است.
با فرض اینکه این اقدامات بهترتیب ۴۰، ۲۰، ۱۰ و ۱۰ میلیارد ریال از پرداختهای چهار هفته کاهش دهند، نتیجه چنین خواهد بود:
|
هفته |
پرداخت پس از اصلاح |
دریافت مبنا |
مانده نقدی پایان هفته |
|
اول |
۴۰ |
۱۰ |
۱۵ |
|
دوم |
۴۰ |
۲۰ |
۵− |
|
سوم |
۳۰ |
۳۰ |
۵− |
|
چهارم |
۲۰ |
۳۰ |
۵ |
مبالغ به میلیارد ریال هستند؛ مانده اولیه ۴۵ میلیارد ریال است.
این تحلیل نکته مهمی را آشکار میکند: حتی پس از تعویق ۸۰ میلیارد ریال از پرداختها، شرکت در هفته دوم و سوم با کسری موقت ۵ میلیارد ریالی مواجه است.
مدیرعامل میتواند با تغییر بیشتر زمانبندی پرداختها، تسریع وصول بخشی از مطالبات یا استفاده از یک اعتبار کوتاهمدت محدود، این شکاف را پوشش دهد.
برای مثال، اگر توافق شود ۱۰ میلیارد ریال دیگر از پرداخت هفته دوم به هفته چهارم منتقل شود، مانده نقدی پایان هفتههای دوم و سوم به مثبت ۵ میلیارد ریال خواهد رسید و مانده پایان ماه همچنان مثبت ۵ میلیارد ریال باقی میماند.
در نتیجه، شرکت ممکن است بتواند بدون دریافت تسهیلات سنگین، برنامه نقدینگی خود را مدیریت کند؛ مشروط بر اینکه توافقها و وصول مطالبات طبق برنامه تحقق یابند.
اگر مطالبات طبق پیشبینی وصول نشوند چه اتفاقی میافتد؟
تصمیم مالی نباید فقط بر اساس یک پیشبینی خوشبینانه اتخاذ شود.
فرض کنیم بهجای ۹۰ میلیارد ریال، تنها ۶۰ میلیارد ریال از مطالبات در ماه آینده وصول شود.
در این صورت، حتی پس از تعویق ۸۰ میلیارد ریال از پرداختها، مانده نقدی پایان ماه به منفی ۲۵ میلیارد ریال خواهد رسید.
بنابراین، مدیر مالی باید در کنار سناریوی مبنا، سناریوی بدبینانه را نیز بررسی کند و برای کسری احتمالی، منابع پشتیبان در نظر بگیرد.
ارزش اطلاعات یکپارچه در این است که مدیر نهتنها وضعیت فعلی، بلکه پیامد تصمیمهای مختلف و ریسک تحققنیافتن پیشبینیها را نیز مشاهده کند.
نقش نرمافزارهای مالی یکپارچه در مدیریت نقدینگی
در سازمانهایی که اطلاعات حسابداری، خزانهداری، فروش و انبار در سیستمهای جداگانه و بدون ارتباط مناسب نگهداری میشوند، تهیه چنین تحلیلی ممکن است زمانبر و مستعد مغایرت باشد.
در مقابل، یکپارچگی اطلاعات امکان بررسی ارتباط میان سودآوری، مطالبات، موجودی کالا و جریان نقدی را فراهم میکند.
مدیر مالی میتواند از رقم کلی مطالبات به فهرست مشتریان سررسیدگذشته برسد؛ مدیر خرید میتواند موجودی کمگردش را شناسایی کند و مدیرعامل نیز اثر تغییر برنامه خرید و پرداختها را بر نقدینگی آینده بسنجد.
داشبوردهای مدیریتی و ابزارهای هوش تجاری میتوانند این اطلاعات را با استفاده از مدلهای تحلیلی مناسب در قالب گزارشها و سناریوهای قابل مقایسه نمایش دهند؛ البته صحت نتایج به کیفیت دادهها و فرضیات محاسباتی وابسته است.
راهکارهای مالی و گزارشهای مدیریتی پیوست
گروه نرمافزاری پیوست با ارائه راهکارهای مالی و سازمانی، حوزههایی مانند حسابداری، خزانهداری، خرید و فروش و انبار را پوشش میدهد.
اطلاعات ثبتشده در این حوزهها میتوانند مبنای تهیه گزارشهای مالی و مدیریتی متناسب با نیاز سازمان قرار گیرند.
پیوست همچنین راهکار گزارشهای مدیریتی و هوش تجاری را معرفی کرده است. با آمادهسازی و یکپارچهسازی دادهها، امکان طراحی داشبوردهایی برای تحلیل درآمد و هزینه، مطالبات، نقدینگی، بودجه و سایر شاخصهای مدیریتی وجود دارد.
مدیرانی که به دنبال شناخت بهتر وضعیت مالی و عملیاتی سازمان خود هستند، میتوانند با مراجعه به وبسایت گروه نرمافزاری پیوست و صفحه هوش تجاری و داشبوردهای مدیریتی پیوست با این راهکارها آشنا شوند.
جمعبندی؛ سودآوری کافی نیست، نقدینگی را نیز باید مدیریت کرد
گزارشهای حسابداری برای شناخت وضعیت مالی سازمان ضروری هستند؛ اما بسیاری از تصمیمهای مدیریتی به ترکیب آنها با اطلاعات فروش، خزانهداری، انبار و عملیات نیاز دارند.
یک شرکت ممکن است سودآور باشد، اما به دلیل افزایش مطالبات، انباشت موجودی و نامتناسببودن زمان دریافتها و پرداختها با کمبود نقدینگی مواجه شود.
گزارشهای مالی نشان میدهند وضعیت شرکت چگونه است؛ اطلاعات یکپارچه کمک میکنند مدیران علت مشکلات را بشناسند و برای آینده تصمیمهای دقیقتری بگیرند.
انتهای پیام
مرتبط با: