پوستاندازی بازار سرمایه
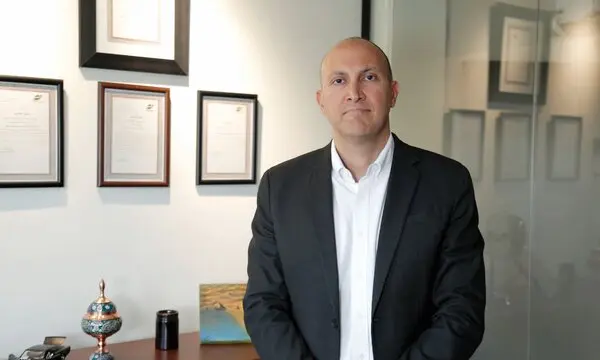
نسل جدید، ابزارهای تازه و تغییر الگوی سرمایهگذاری، معادلات بازار سرمایه را تغییر دادهاند. از یک سو، مسیر ورود سرمایه به صنایع و داراییهای مختلف متنوعتر شده و از سوی دیگر، فنآوری و هوش مصنوعی در حال تغییر شیوه تصمیمگیری سرمایهگذاران است. در این میان، چشمانداز اقتصاد ایران و ظرفیتهای کمتر استفاده شده بازار سرمایه، زمینههای تازهای را برای سرمایهگذاری و توسعه بازار فراهم کرده است. ساسان الهقلی، مدیرعامل سبدگردان سورنا، درباره تغییر الگوی سرمایهگذاری، فرصتها و چالشهای مدیریت دارایی، نقش هوش مصنوعی همچنین چشمانداز بازار سرمایه و اقتصاد ایران میگوید.
سبدگردانی و مدیریت دارایی چه نقشی در توسعه و عمقبخشی به بازار سرمایه ایران دارند؟
شرکتهای سبدگردان، مدیریت دارایی و مشاور سرمایهگذاری بخشی از زیرساختهای اقتصادی کشور هستند. نقش آنها صرفا ایجاد بازدهی برای سرمایهگذار نیست؛ بلکه زمانی که بتوانند منابع و پساندازهای مردم را به درستی در بخشهای مختلف اقتصاد تخصیص دهند، به شکلگیری بنگاههای بهتر، تقویت اقتصاد شرکتها و در نهایت بهبود اقتصاد کشور کمک میکنند. اقتصاد قویتر نیز به خانوارهای مرفهتر، پسانداز بیشتر و سرمایهگذاری بیشتر منجر میشود و چرخهای سالم شکل میگیرد. در گذشته، سبدگردانها و مشاوران سرمایهگذاری عمدتا با معیار ایجاد بازدهی شناخته میشدند، اما امروز جایگاه آنها تغییر کرده است. مساله اصلی این است که پول در اقتصاد به کدام سمت حرکت کند؛ زیرا جهتدهی صحیح سرمایه میتواند ساختار اقتصاد را تغییر دهد. برای مثال، شرکتهای فنآوری پیشرفته آمریکا امروز برای مردم سراسر جهان شناخته شدهاند، در حالی که لزوما ثروتمندترین افراد یا بزرگترین مالکان داراییهای این کشور، شناختهشدهترین افراد جامعه نیستند. جریان سرمایه و نگاه عمومی به سمت شرکتهای فنآوریمحور، نوآور و دارای ظرفیت رشد بالا حرکت کرده و حتی بخش مهمی از ارزش بازار شاخص «استاندارد اند پورز 500» در اختیار تعداد محدودی از شرکتهای بزرگ فنآوری است. این مثال نشان میدهد جهت حرکت پول و سرمایه تا چه اندازه اهمیت دارد. بنابراین، در یک اقتصاد سالم، سبدگردان و مشاور سرمایهگذاری باید به تخصیص سرمایه به فعالیتهایی کمک کنند که ارزشافزوده بیشتری برای اقتصاد، مردم و کشور ایجاد میکنند. بعد مهم دیگر، عمومی شدن مالکیت است. در گذشته، سرمایهگذار مالک اصلی بنگاه بود و دیگران در آن فعالیت میکردند، اما بازار سرمایه امکان مشارکت عموم مردم در مالکیت بنگاهها را فراهم کرده است. نهادهای مدیریت دارایی میتوانند به مردم کمک کنند خود نیز مالک بخشی از اقتصاد باشند. برای مثال، منافع شرکت ملی صنایع مس ایران میتوانست صرفا از طریق دولت توزیع شود، اما امروز از طریق بازار سرمایه، صندوقهای سرمایهگذاری، صندوقهای قابل معامله در بورس و صندوقهای بازنشستگی، عموم مردم نیز میتوانند در مالکیت آن مشارکت داشته باشند. همین امکان در صنایع دیگر وجود دارد. مردم میتوانند از طریق صندوقهای بخشی در رشد صنایع غذایی، دارویی یا سیمان مشارکت کنند و حتی مالک بخشی از نیروگاههای کشور باشند. به این ترتیب، مردم صرفا مصرفکننده اقتصاد نیستند و میتوانند در مالکیت آن نیز سهم داشته باشند. نکته مهم دیگر، جلوگیری از اشتباهات مالی است. بسیاری از سرمایهگذاران هنگام مراجعه به نهادهای مدیریت دارایی صرفا به دنبال بازده هستند، اما گاهی جلوگیری از یک اشتباه مالی اهمیت بیشتری دارد. ممکن است فردی از یک فرصت سرمایهگذاری استفاده نکند و تغییر محسوسی در کیفیت زندگیاش ایجاد نشود، اما یک تصمیم اشتباه یا سرمایهگذاری نادرست میتواند شرایط زندگی او را به طور جدی تغییر دهد. از این رو، یکی از وظایف مهم سبدگردان و مشاور سرمایهگذاری، در کنار تخصیص صحیح منابع و گسترش مشارکت عمومی در مالکیت اقتصاد، کمک به سرمایهگذار برای پرهیز از اشتباهات مالی است.
در شرایط فعلی، مهمترین چالشهای بازار سرمایه و صنعت مدیریت دارایی چیست؟
نخستین چالش، تحریم است که آسیب جدی به اقتصاد ایران وارد کرده و امروز دیگر نمیتوان آثار آن را نادیده گرفت. از نگاه من، نهاد مالی و بنگاه اقتصادی موجودیتی بلندمدت است و باید عمری طولانیتر از مدیران و مالکان خود داشته باشد. بنابراین ادامهدار شدن تحریم نمیتواند وضعیت پایدار و قابل قبولی برای اقتصاد باشد. تحریمها فضای اقتصادی و سفره خانوار را کوچک کردهاند و بر انباشت سرمایه، وضعیت بنگاهها و در نتیجه کسبوکار سبدگردانها و بازار سرمایه اثر مستقیم گذاشتهاند. چالش مهم دیگر، مدیریت دولتی و نهادی در اقتصاد است. در بسیاری از شرکتهای وابسته به دولت و نهادها، لزوما تصمیم درست و تخصیص بهینه منابع در اولویت نیست. منابع ممکن است بر اساس سفارش، نیاز یا الزام تخصیص پیدا کنند، نه عملکرد و کارایی. نتیجه نیز تخصیص نادرست منابع و از بین رفتن سرمایه است. وظیفه سبدگردان یا مشاور سرمایهگذاری این است که بر اساس ارزیابی خود، منابع را به سمت فعالیتهایی هدایت کند که کارکرد و بازدهی بالاتری دارند، اما در بخشی از اقتصاد ایران این سازوکار به درستی عمل نکرده است. به نظر من، عملکرد مردم، بنگاهها، سیاستمداران، دولتمردان و نهادهای وابسته به حاکمیت در این زمینه قابل دفاع نبوده و همین مساله ضرورت واگذاری بخش بیشتری از اقتصاد به مردم را ایجاد میکند. اگرچه این روند همچنان با چالش و سرعت پایین همراه است، آن را نشانهای مثبت میدانم و معتقدم اقتصاد ایران در میانمدت میتواند مردمیتر شود. چالش دیگر، سیاستهای اجتماعی و سیاسی است که مانع انباشت سرمایه میشوند. خروج سرمایه فقط مسالهای اقتصادی نیست و نارضایتیهای اجتماعی و سیاسی نیز در آن نقش دارند. هر تصمیمی که نارضایتی خانوارها را افزایش دهد و افراد را به فکر مهاجرت یا خروج سرمایه بیندازد، برای بازار سرمایه، کسبوکارها و آینده اقتصاد کشور چالش ایجاد میکند. البته تغییرات قوانین نیز وجود دارد، اما این دسته از مسائل، به ویژه در بازاری که پس از شکلگیری قوانین جدید در میانه دهه ۱۳۸۰ توسعه پیدا کرده، از جنس چالشهایی هستند که فعالان بازار میتوانند درباره آنها گفتگو و برای تغییرشان تلاش کنند تا بر تصمیمات اثر بگذارند. در مقابل، تحریم، کیفیت مدیریت و حکمرانی اقتصادی و سیاستهایی که بر رضایت اجتماعی و انباشت سرمایه اثر میگذارند، چالشهایی بنیادیترند و رفع آنها بیش از هر چیز به تصمیم و عملکرد سیاستمداران و دولتمردان وابسته است.
با وجود این چالشها، آیا فرصتی پیش روی بازار سرمایه وجود دارد؟
فرصتهای بازار سرمایه ایران بسیار بیشتر از چالشهاست. نخستین و شاید بزرگترین فرصت، تغییر نسلی در جامعه ایران است. نسل جدید نگاه متفاوتی به مسائل اقتصادی، اجتماعی و سیاسی دارد و از منظر مالی نیز میتواند الگوی سرمایهگذاری خانوادهها را تغییر دهد. آشنایی نسل جدید با فنآوری و هوش مصنوعی نیز میتواند تغییرات جدی در فضای سرمایهگذاری ایجاد کند. به نظر من، این یکی از بزرگترین فرصتهای اقتصاد ایران است که حتی ارزیابی ابعاد آن دشوار است. محور دوم، تغییر تدریجی ساختار اقتصاد و افزایش نقش بخش خصوصی و مردم است. ناکارآمدی بخشی از نهادهای دولتی و ساختار فعلی خصوصیسازی میتواند زمینهساز این تغییر باشد. خصوصیسازی در ایران به خوبی پیش نرفته و بانکها نیز با وجود سلطه بر بخش مهمی از منابع، عملکرد قابل دفاعی در ایجاد و توسعه طرحهای جدید نداشتهاند. بخش زیادی از منابع آنها به سرمایه در گردش یا تخصیصهای موجود رفته و در عمل بیشتر به افزایش اهرم مالی شرکتها منجر شده است. این الگو در بلند مدت پاسخگو نیست و ضرورت شکلگیری مسیرهای جدید تامین مالی و سرمایهگذاری را افزایش میدهد. محور سوم، شفافیت و توسعه ابزارهای جدید است. بازار سرمایه نسبت به بسیاری از نهادهای اقتصادی از شفافیت بیشتری برخوردار است و ابزارهای جدید نیز فرصتهای متنوعتری ایجاد کردهاند. پیش از این، خرید مستقیم طلا میتوانست با ریسکهایی مانند سرقت یا خرید طلای تقلبی همراه باشد، اما امروز سرمایهگذار میتواند از طریق صندوقهای طلا، با سهولت بیشتری در این دارایی سرمایهگذاری کند و از امکان خرید و فروش همچنین نقدشوندگی آن بهره ببرد. صندوقهای املاک و مستغلات نیز میتوانند در آینده نزدیک جایگاه مهمتری در پسانداز مردم پیدا کنند. سرمایهگذاری مستقیم در بازار املاک برای بسیاری از افراد پیچیده و پرهزینه شده، اما این صندوقها امکان مشارکت در این بازار را فراهم میکنند. چنین ابزارهایی در اقتصادهای دیگر جایگاه مهمی در پسانداز مردم دارند و به نظر من به تدریج در ایران نیز جای خود را پیدا خواهند کرد. این روند میتواند بازار املاک را خصوصیتر و عمومیتر کند. فرصت چهارم، تنوع بالای بازار سرمایه ایران و گسترش مالکیت عمومی است. من بازارهای سرمایه کشورهای مختلف را بررسی کردهام و بازار ایران بیش از ۲۵ تا ۳۰ صنعت را در بر میگیرد. این تنوع امکان مناسبی برای تنوعبخشی به سرمایهگذاری فراهم میکند و افراد میتوانند در صنایعی که به آینده آنها باور دارند، مشارکت و مالکیت داشته باشند. در همین چارچوب، صندوقهای سرمایهگذاری در کسبوکارهای خصوصی نیز به تدریج در حال شکلگیری هستند و به نظر من در دو یا سه سال آینده ساختار روشنتری پیدا خواهند کرد. این ابزارها میتوانند به افراد با سرمایههای کوچکتر اجازه دهند در مالکیت کسبوکارهای بزرگتر مشارکت کنند. محور دیگر، حرفهایتر و پیچیدهتر شدن بازارهاست. این مساله در عین ایجاد چالش، فرصت نیز است. در گذشته ممکن بود فردی صرفا با ساخت یک ملک، بازدهی بالاتر از تورم کسب کند، اما امروز حتی در بازار املاک بدون دانش و تخصص کافی امکان زیان وجود دارد. در بازار خودرو نیز با وجود رشد قیمتها، برخی افراد به دلیل نبود شفافیت یا قراردادهای ناسالم متحمل زیانهای قابل توجهی شدهاند. در بازار سرمایه هم طبیعتا زیان وجود دارد، اما باید دید کدام بازار زیرساخت سالمتر، شفافیت بیشتر و ظرفیت بالاتری برای جذب منابع دارد و میتواند در نهایت به افزایش رفاه اقتصادی مردم کمک کند. از سوی دیگر، شکلگیری ارتباط سالمتر ایران با اقتصاد جهانی در میانمدت میتواند ظرفیت بسیار بزرگی برای بازار سرمایه ایجاد کند. تنوع ابزارها، اختیار معامله و سایر ابزارهای مالی میتوانند فرصتهای بیشتری برای مالکیت داراییها و بنگاههای اقتصادی ایجاد کنند. مساله فقط حفظ قدرت خرید از یک نسل به نسل دیگر نیست؛ باید بتوان ثروتی را که یک نسل ایجاد کرده، در نسلهای بعد نیز حفظ و حتی افزایش داد.
فنآوری و هوش مصنوعی چه نقشی در آینده مدیریت دارایی و تحول سرمایهگذاری دارد؟
از سال 90 و با گسترش معاملات برخط، دسترسی مردم به بازار سرمایه و هسته معاملات افزایش یافت و بازار عمومیتر و دموکراتیکتر شد. پس از آن نیز توسعه صندوقهای سرمایهگذاری، دسترسی مردم به ابزارهای مالی را گسترش داد. این روند همچنان ادامه دارد و فنآوری بستر اصلی توسعه بسیاری از این ابزارهاست. امروز مهمترین تحول فنآوری که در زندگی و کسبوکار مردم حضور دارد، هوش مصنوعی است. هوش مصنوعی دانش و اطلاعات را عمومیتر کرده و دسترسی افراد به تحلیل را افزایش داده است. در نتیجه، سرمایهگذاران میتوانند آگاهانهتر عمل کنند و این موضوع به تحلیل بهتر و تخصیص کارآمدتر سرمایه کمک میکند. هرچند فضای سرمایهگذاری را پیچیدهتر و رقابتیتر نیز خواهد کرد. هوش مصنوعی و ابزارهای مبتنی بر آن میتوانند حجم بزرگی از دادهها را در زمان کوتاه تحلیل، تحلیلها را منسجمتر و فرآیندهایی مانند خلاصهسازی و پردازش اطلاعات را سادهتر کنند. ما نیز در سورنا در حال کار روی بخشی از این ظرفیتها هستیم. اما با عمومی شدن اطلاعات، نقش صرف دسترسی به اطلاعات در ایجاد بازدهی مازاد کاهش پیدا میکند. امروز، افراد میتوانند یک پرسش را از ابزارهایی مانند چتجیپیتی، جمینای و سایر ابزارهای هوش مصنوعی بپرسند و اطلاعات مورد نیاز خود را دریافت کنند. بنابراین ارزش افزوده به تدریج از داشتن اطلاعات به سمت توانایی طرح پرسش درست، تفسیر پاسخ و قضاوت حرکت میکند. یکی از مهمترین مسائل در این میان، جلوگیری از تکرار اشتباهات سرمایهگذار است. زیان بخشی از فعالیت در بازارهای مالی است و همه ممکن است در مقاطعی زیان کنند، اما مساله مهمتر تکرار نکردن اشتباه است. بخشی از این خطاها به سوگیریهای رفتاری مربوط میشود. بسیاری از سرمایهگذاران به دنبال برنده دیروز حرکت میکنند، تحت تاثیر اخبار جعلی قرار میگیرند، در بدترین شرایط بازار دچار هراس میشوند و برنامه سرمایهگذاری خود را فراموش میکنند یا در دورههای هیجانی دوباره از آن فاصله میگیرند. در چنین شرایطی، نقش مشاور سرمایهگذاری حرفهای اهمیت بیشتری پیدا میکند. مشاوری که به سرمایهگذار کمک کند تصمیمهایش را بر اساس برنامه و تحلیل بگیرد و از هیجان و سوگیریهای رفتاری فاصله بگیرد. به نظر من، فنآوری نه تنها نقش انسان و مشاور را حذف نمیکند، بلکه جایگاه آنها را دقیقتر و تخصصیتر میکند. هرچه فنآوری و ابزارهای تحلیلی پیشرفتهتر شوند، اهمیت قضاوت، آیندهنگری، طراحی برنامه و اجرای منظم آن نیز بیشتر خواهد شد.
سبدگردان سورنا در شرایط فعلی چه رویکردی در مدیریت سرمایه و انتخاب فرصتهای سرمایهگذاری را دنبال میکند؟
در سورنا، با برخورداری از مجوزهای مشاور سرمایهگذاری و سبدگردانی، فعالیت خود را در دو مسیر دنبال میکنیم. مسیر نخست، ارائه خدمات به سرمایهگذارانی است که به صورت مستقیم با ما در ارتباط هستند و از خدمات سبدگردانی اختصاصی استفاده میکنند. در این بخش، شناخت دقیقتر از شرایط و نیازهای هر سرمایهگذار، مبنای تخصیص دارایی و مدیریت سبد قرار میگیرد؛ به گونهای که ضمن مدیریت متناسب داراییها، از بروز اشتباهات مالی و سرمایهگذاری نیز تا حد امکان جلوگیری شود. مسیر دوم، توسعه خدمات و ابزارهایی است که دسترسی عموم مردم به فرصتهای سرمایهگذاری را گسترش میدهد. در این حوزه، توسعه صندوقهای بخشی و ابزارهای جدید مالی را دنبال میکنیم که میتوانند مشارکت مردم در مالکیت بنگاهها و صنایع مختلف را افزایش دهند. در کنار این اقدامات، پلتفرم مشاور سرمایهگذاری سورنا ایکس را نیز بر بستر هوش مصنوعی راهاندازی کردهایم. هدف این پلتفرم، پاسخگویی به پرسشهای مالی و سرمایهگذاری کاربران، به ویژه نسل جوان و افرادی است که ارتباط بیشتری با فنآوری دارند. نگاه ما به سرمایهگذاری نیز صرفا به انتخاب یک دارایی یا کسب بازده محدود نمیشود. یک تصمیم مالی مناسب باید بخشی از یک برنامه منسجم برای زندگی مالی فرد باشد که در آن میزان هزینهکرد، پسانداز و سرمایهگذاری در کنار یکدیگر دیده شود و میان این سه، تعادل مناسبی شکل بگیرد. در این چارچوب، مدیریت مالی به معنای صرفا کاهش هزینهها نیست. برخی هزینهها، مانند سفر یا فعالیتهایی که کیفیت زندگی و تجربه فرد را بهبود میدهند، میتوانند کاملا در چارچوب یک برنامه مالی سالم قرار بگیرند. مساله اصلی، ایجاد تعادل میان مصرف امروز و تامین آینده مالی است.
سرمایهگذاران در شرایط فعلی با چه رویکردی باید وارد بازار سرمایه شوند؟
هر فرد باید پیش از ورود به بازار، سرمایهگذاری خود را بر اساس برنامه مالی، میزان ریسکپذیری و چشماندازی که برای آینده مالی دارد، تعیین کند. در این میان، توجه به شفافیت، کیفیت زیرساختها و سازوکارهای بازاری که قرار است در آن سرمایهگذاری شود، ضروری است. بازار سرمایه نیز باید با شناخت و نگاه واقعبینانه مورد توجه قرار گیرد. بازار صرفا فضایی برای زیان یک گروه و سود گروهی دیگر نیست؛ همانطور که نمیتوان انتظار داشت صرف ورود به بازار، بدون دانش و شناخت کافی، به بازدهی منجر شود. حتی چند تجربه موفق و کسب سود در چند سرمایهگذاری متوالی نیز به معنای رسیدن به پختگی کامل نیست. بازار سرمایه به تدریج حرفهایتر و پیچیدهتر میشود و برای سرمایهگذاران با اهداف و سطوح مختلف ریسکپذیری، فرصتهای متنوعی دارد. اما استفاده از این فرصتها به شناخت، برنامهریزی و تصمیمگیری صحیح نیازمند است.
چشمانداز شما از بازار سرمایه ایران چیست؟
بازار سرمایه ایران با وجود تمام آسیبهایی که متحمل شده، محکوم به رشد است. این بازار بخش قابل توجهی از آسیبهای اقتصادی کشور را تجربه کرده، اما آینده بازار سرمایه همچنان با ظرفیتهای موجود در اقتصاد گره خورده است. ایران با این حجم از مرز، کشورهای همسایه و ظرفیتهای اقتصادی نمیتواند اقتصادی در مقیاس فعلی داشته باشد و بازار سرمایه آن نیز در سطح فعلی باقی بماند. تولید ناخالص داخلی کشور در یک دوره باید به حدود سه برابر سطح فعلی برسد و بازار سرمایه نیز باید همین مسیر را طی کند. نکته مهم این است که بازار سرمایه ایران در سالهای گذشته، با وجود ناملایمات، رشد ساختاری کرده است. حتی با اینکه دولت سیزدهم اعتقاد چندانی به بازار سرمایه نداشت، ساختار این بازار توسعه پیدا کرد. امروز این رشد را میتوان در توسعه صندوقهای املاک و مستغلات، صندوقهای طلا و سایر صندوقهای کالایی، صندوقهای با درآمد ثابت و ورود شرکتهای جدید به بورس دید. تامین مالی جمعی نیز ظرفیت توسعه بیشتری دارد و ابزارهای جدید این حوزه میتوانند، حتی شیوه تامین مالی اقتصاد را تغییر دهند. بنابراین، در افق میانمدت، مسیر رشد بازار سرمایه ادامه خواهد داشت. اما در کوتاه مدت، شرایط تا حد زیادی به سیاستهای اقتصادی و نحوه مدیریت بازارها بستگی دارد. به نظر میرسد بانک مرکزی رویکردی عملگرایانه در زمینه نرخ ارز، نرخ سود بانکی و مدیریت بازارها در پیش گرفته است؛ یعنی نه با شدت و ناگهانی جلوی افزایش نرخ ارز را میگیرد که به شکلگیری یک فنر فشرده منجر شود و نه اجازه میدهد قیمت فروش محصولات و ارزش شرکتها به شدت کاهش پیدا کند. به نظر میرسد بازارها تا حدی مدیریت شده در حال حرکت هستند. با توجه به فضای تورمی کشور، بازار سرمایه دورهای پررونق را پس از جنگ تجربه کرده و به نظر من در دوره پیشرو نیز میتواند شرایط پررونقی داشته باشد. در حال حاضر ریسک بزرگی برای بازار سرمایه نمیبینم، اگرچه برای اقتصاد کشور، در صورت ادامه جنگ یا تشدید تحریمها، ریسکهای جدی وجود دارد. این ریسکها را نمیتوانم به طور کامل در تحلیل وارد کنم، زیرا ممکن است با تغییر شرایط یا حتی یک تصمیم و توافق، مسیرشان تغییر کند. بنگاههای بورسی ایران با مشکلاتی مانند ضعف تکنولوژیک، تحریم و سوءمدیریت مواجهاند. اگر این مشکلات وجود نداشت، جایگاه بازار سرمایه ایران امروز بسیار متفاوت بود.
انتهای پیام
مرتبط با: