چرا انتقال ارز دیجیتال شبیه کارتبهکارت نیست؟
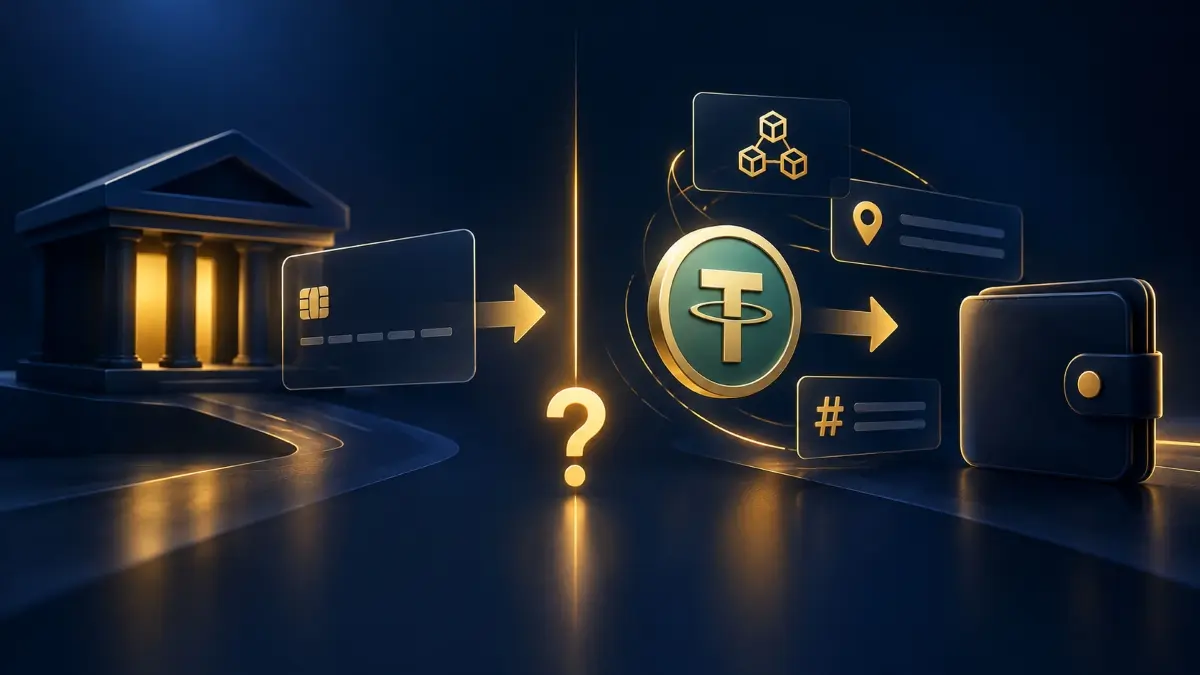
در کارتبهکارت، شناخت مقصد معمولا با یک شماره تمام میشود؛ اما در انتقال ارز دیجیتال، مقصد فقط بخشی از ماجراست و مسیر رسیدن دارایی هم باید با آن هماهنگ باشد.
به گزارش کاماپرس در یک انتقال بانکی، سامانه بانک بخش بزرگی از مسیر را پشت صحنه مدیریت میکند اما در انتقال رمزارز، بخشی از مشخصات مسیر پیش از تایید در برابر خود کاربر قرار میگیرد. همین تفاوت باعث میشود شناخت چند جز ساده، کنترل بیشتری روی فرایند انتقال بدهد. برای فهم این تفاوت، باید از خود مقصد و شیوه شناسایی آن شروع کرد.
در انتقال ارز دیجیتال، مقصد با چه اطلاعاتی شناخته میشود؟
در کارتبهکارت، معمولا یک شماره کارت کافی است تا بانک، مقصد را تشخیص دهد. اگر انتقال از مسیر دیگری انجام شود، ممکن است شماره حساب یا شبا جای آن را بگیرد. در هر حالت، این شناسهها داخل شبکه بانکی معنا دارند و مشخص میکنند پول باید به کدام حساب برسد.
در انتقال ارز دیجیتال، ماجرا متفاوت است. ممکن است یک صرافی برای حسابهای داخلی خود شناسهای داشته باشد، اما همان شناسه لزوما برای ثبت تراکنش روی بلاکچین کاربرد ندارد. به همین دلیل، داشتن نام کاربری یا شناسه حساب گیرنده همیشه به معنای داشتن اطلاعات لازم برای انتقال رمزارز نیست.
برای انتقال روی بلاکچین، مقصد با آدرسی مشخص میشود که شبکه بتواند تراکنش را به آن نسبت دهد. در واقع، آدرس کیف پول شناسه مقصد در یک تراکنش بلاکچینی است و با شماره حساب بانکی یا شناسه داخلی یک پلتفرم کارکرد یکسانی ندارد.
این تفاوت، اولین فاصله مهم میان کارتبهکارت و انتقال رمزارز است: در شبکه بانکی، شناسه مقصد در همان چارچوب بانکی تعریف میشود؛ اما در بلاکچین، مقصد باید برای شبکهای که تراکنش روی آن ثبت میشود قابل شناسایی باشد.
چرا آدرس درست همیشه به معنای واریز موفق نیست؟
در انتقال ارز دیجیتال، درست بودن آدرس مقصد تنها یکی از شرطهای انتقال است. اگر یک دارایی روی چند شبکه قابل انتقال باشد، شبکهای که در مبدا برای برداشت انتخاب میشود باید با شبکهای که مقصد برای دریافت همان دارایی پشتیبانی میکند هماهنگ باشد.
تتر نمونهی واضح این وضعیت است. ممکن است فرستنده و گیرنده هر دو USDT را انتخاب کرده باشند، اما این شباهت به تنهایی کافی نیست. هنگام خرید تتر و انتقال آن به کیف پول یا صرافی دیگر، باید شبکه برداشت با شبکهای که مقصد برای دریافت تتر اعلام کرده است تطبیق داشته باشد.
در بعضی مقصدها، یک شناسه تکمیلی هم لازم است. برخی پلتفرمها برای واریز بعضی داراییها علاوه بر آدرس، «ممو» یا «تگ» میخواهند؛ شناسهای که کمک میکند دارایی پس از رسیدن به مقصد به حساب داخلی درست نسبت داده شود.
در عمل، این سه مورد نقشهای متفاوتی دارند:
- آدرس مقصد تراکنش را روی شبکه مشخص میکند.
- شبکه مسیر انتقال دارایی را تعیین میکند.
- ممو یا تگ در بعضی پلتفرمها مشخص میکند واریز به کدام حساب داخلی اختصاص پیدا کند.
بنابراین پیش از تایید انتقال، فقط آدرس نباید بررسی شود. شبکه دو سمت انتقال نیز باید با هم سازگار باشد و اگر مقصد ممو یا تگ نمایش میدهد، آن اطلاعات هم باید دقیقا مطابق مقصد وارد شود.
پس از ثبت تراکنش، امکان اصلاح اشتباه تا کجا وجود دارد؟
اگر یکی از اطلاعات انتقال اشتباه وارد شده باشد و تراکنش ثبت شود، نتیجه همیشه یکسان نیست. نوع خطا، مرحله ثبت تراکنش و سازوکار مقصد تعیین میکنند که آیا امکان پیگیری یا اصلاح وجود دارد یا نه.
اگر آدرس وارد شده از نظر ساختار برای شبکه معتبر نباشد، ممکن است سامانه پیش از ثبت تراکنش آن را نپذیرد. در این حالت، فرایند انتقال همان جا متوقف میشود و فرصت بررسی دوباره اطلاعات مقصد وجود دارد.
حالت دیگری زمانی پیش میآید که آدرس درست است، اما ممو یا تگ وارد نشده یا اطلاعات آن کامل نیست. در بعضی پلتفرمها، دارایی به آدرس مقصد میرسد اما هنوز به حساب داخلی درست نسبت داده نمیشود. در چنین شرایطی، بسته به سازوکار مقصد، ممکن است امکان پیگیری از طریق پشتیبانی همان پلتفرم وجود داشته باشد.
سناریوی سوم زمانی است که یک آدرس معتبر وارد شده، اما آن آدرس متعلق به مقصد مورد نظر نیست. شبکه در این حالت تراکنش را براساس همان اطلاعات ثبت میکند، چون از نگاه شبکه آدرس معتبر است. ادامه مسیر به این بستگی دارد که کنترل آن آدرس در اختیار چه کسی است و آیا امکان هماهنگی برای بازگرداندن دارایی وجود دارد یا نه.
این تفاوتها نشان میدهد عبارت ساده «تراکنش ارز دیجیتال برگشت پذیر نیست» همیشه تصویر کاملی از ماجرا نمیدهد. بعضی خطاها پیش از ارسال متوقف میشوند، بعضی موارد از طریق مقصد قابل پیگیریاند و برخی تراکنشها پس از ثبت به همکاری صاحب آدرس دریافت وابسته میشوند.
پیش از تایید انتقال، آخرین بررسیها چه هستند؟
در این مرحله، مسئله دیگر شناخت تفاوت آدرس، شبکه و ممو نیست؛ بلکه باید اطلاعات نمایش داده شده در صفحه برداشت با مشخصات مقصد تطبیق داده شود تا خطا پیش از ثبت تراکنش شناسایی شود.
پیش از تایید، این موارد را مرور کنید:
- نام ارز را کنترل کنید: دارایی انتخاب شده برای برداشت باید همان ارزی باشد که مقصد آماده دریافت آن است.
- آدرس مقصد را دوباره تطبیق دهید: آدرس کپی شده را با آدرسی که مقصد نمایش میدهد مقایسه کنید و در صورت امکان، کل رشته را بررسی کنید.
- شبکه دو سمت را کنار هم بگذارید: شبکه برداشت باید با شبکهای که مقصد برای همان دارایی اعلام کرده هماهنگ باشد.
- ممو یا تگ را بررسی کنید: اگر مقصد چنین شناسهای نمایش میدهد، همان مقدار باید بدون تغییر در بخش مربوط وارد شود.
- مبلغ نهایی را بازبینی کنید: مقدار برداشت و جزئیات نهایی تراکنش را پیش از تایید یک بار دیگر بررسی کنید.
- در صورت امکان، انتقال آزمایشی انجام دهید: برای مبالغ قابل توجه، اگر حداقل برداشت و هزینه شبکه اجازه میدهد، ارسال مقدار کوچکی پیش از انتقال اصلی میتواند به بررسی عملی آدرس، شبکه و اطلاعات تکمیلی کمک کند.
شفافیت اطلاعات برداشت بخشی از انتخاب بستر انتقال است
هرچه اطلاعات مربوط به برداشت روشنتر نمایش داده شود، تطبیق آدرس، شبکه و جزئیات تراکنش نیز سادهتر میشود. این موضوع به ویژه زمانی اهمیت دارد که یک دارایی روی چند شبکه قابل انتقال باشد و لازم باشد مسیر انتخاب شده پیش از تایید با مقصد مقایسه شود.
در نهایت، تفاوت انتقال ارز دیجیتال با کارتبهکارت را میتوان در همین نقطه دید: در انتقال بانکی، تمرکز اصلی روی شناسه مقصد است؛ اما در انتقال رمزارز، مقصد، شبکه و در بعضی موارد اطلاعات تکمیلی باید در کنار هم بررسی شوند.
انتهای پیام
مرتبط با: