زیبال با معرفی پلپی به دنبال تحول در تجربه پرداخت اینترنتی است
هجدهمین دوره نمایشگاه بینالمللی صنعت مالی تهران ۱۴۰۵ (بورس، بانک و بیمه)، فرصتی برای معرفی تازهترین راهکارهای پرداخت و فناوریهای مالی بود. با گسترش خریدهای اینترنتی، سرعت، امنیت و سهولت پرداخت به یکی از معیارهای مهم تجربه مشتریان تبدیل شده است. در این میان، راهکارهای پرداخت مبتنی بر حساب بانکی میتوانند با کاهش مراحل ورود اطلاعات کارت، فرآیند خرید آنلاین را سادهتر کنند.
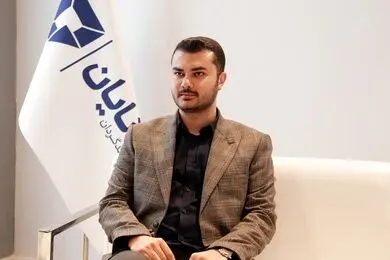
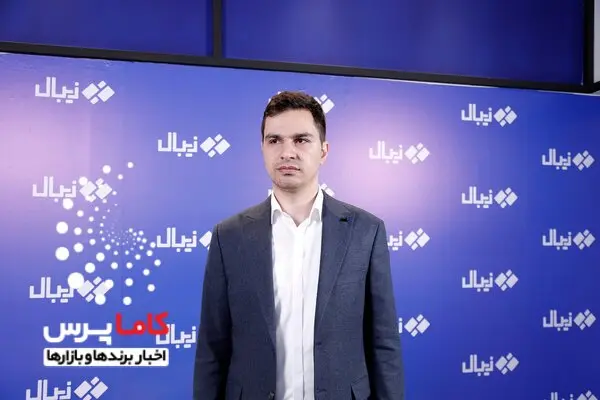
زمانزاده، عضو هیئتمدیره و همبنیانگذار شرکت زیبال، در گفتوگو با کاماپرس در هجدهمین نمایشگاه بین المللی صنعت مالی تهران 1405، درباره قابلیتهای پلپی، تفاوت آن با درگاههای پرداخت کارتی، مزایای این سرویس برای کاربران و کسبوکارها و برنامههای زیبال برای عرضه رسمی آن توضیح داد.
مهمترین ویژگی محصول جدید زیبال، یعنی پلپی، چیست و چه تفاوتی با درگاههای پرداخت معمولی دارد؟
پلپی یک درگاه پرداخت حسابی است. پیش از این، زمانی که کاربران قصد پرداخت اینترنتی داشتند، پس از خرید از فروشگاه آنلاین به درگاه پرداخت یکی از شرکتهای پرداختیاری یا شرکتهای ارائهدهنده خدمات پرداخت منتقل میشدند و باید اطلاعات کارت بانکی خود، از جمله شماره کارت، تاریخ انقضا و کد اعتبارسنجی را وارد میکردند.
اما پلپی یک درگاه پرداخت حسابی است و در این روش دیگر نیازی به وارد کردن شماره کارت نیست. حسابهای بانکی کاربر نمایش داده میشوند و او میتواند با استفاده از رمز یکبارمصرف پرداخت خود را انجام دهد.
یکی از تفاوتهای مهم پلپی، برطرف کردن برخی محدودیتهای درگاههای پرداخت کارتی است. برای نمونه، در این سرویس امکان ارائه پرداخت مستقیم از حساب بانکی یا دایرکت دبیت وجود دارد. قابلیت دیگر آن درخواست پرداخت یا Request to Pay است. در این روش، فروشنده میتواند برای مشتری فاکتور صادر کند و درخواست پرداخت را از طریق پیامک برای او بفرستد. مشتری هم با تأیید درخواست و استفاده از اثر انگشت یا رمز یکبارمصرف، پرداخت را انجام میدهد.
استفاده از پلپی فقط از طریق اپلیکیشن امکانپذیر است یا کسبوکارها میتوانند آن را در وبسایت خود هم ارائه کنند؟
این سرویس محدودیتی از نظر بستر ارائه ندارد. کسبوکارها میتوانند پلپی را هم در اپلیکیشن و هم در وبسایت خود در اختیار مشتریان قرار دهند.
استفاده از این درگاه چه تأثیری بر سرعت و سهولت پرداخت اینترنتی دارد؟
قطعاً سرعت پرداخت با این روش بیشتر است. در درگاههای کارتی، کاربر باید اطلاعات مختلفی مانند شماره کارت، کد اعتبارسنجی و تاریخ انقضا را وارد کند؛ اما در پلپی، کاربر میتواند یک بار از طریق موبایلبانک یا بانک مربوطه احراز هویت شود و در پرداختهای بعدی تنها با استفاده از رمز یکبارمصرف یا اثر انگشت گوشی، پرداخت خود را با یک کلیک انجام دهد.
با توجه به جدید بودن این محصول، چه میزان استقبال از پلپی پیشبینی میکنید و عرضه رسمی آن چه زمانی آغاز میشود؟
ما در این نمایشگاه برای نخستین بار از پلپی رونمایی کردیم. این محصول در حال حاضر در مرحله آزمایشی قرار دارد و فرآیندهای مربوط به آن را با شاپرک و بانک مرکزی پیش میبریم.
در جریان نمایشگاه، فهرست انتظار یا ویتلیستی برای ثبتنام پذیرندگان و کسبوکارها ایجاد کردهایم تا مجموعههای علاقهمند بتوانند اطلاعات خود را ثبت کنند. پس از انجام مراحل مربوط به تعریف ترمینال و سایر موارد فنی، امیدواریم تا پایان ماه جاری و پس از نمایشگاه، امکان ارائه رسمی خدمات به این کسبوکارها فراهم شود.
استفاده از پلپی به حوزه یا صنعت خاصی محدود است؟
خیر، محدودیتی از این نظر وجود ندارد. تمام فروشگاههای اینترنتی که در حال حاضر از درگاه پرداخت معمولی استفاده میکنند، میتوانند از پلپی هم بهره ببرند. این سرویس به حوزه خاصی محدود نیست و کسبوکارهای مختلف امکان استفاده از آن را خواهند داشت.
مرتبط با: