بنبست تامین مالی
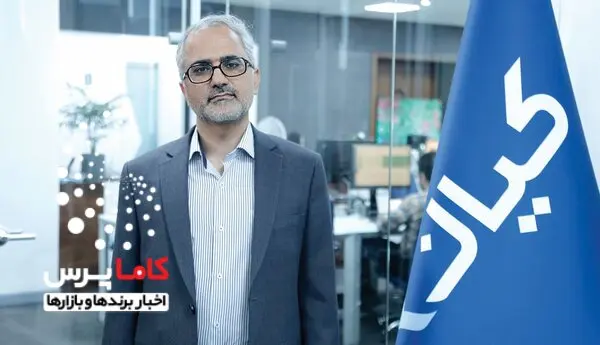
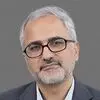
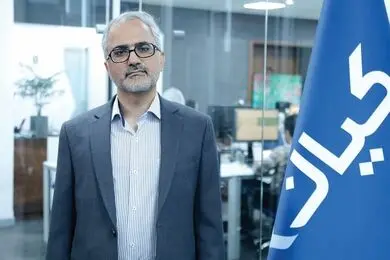
منابع مالی در اقتصاد ایران کم نیست، اما مسیر رسیدن آنها به کسبوکارها و پروژههای جدید همچنان دشوار است. نهادهای مالی بخش خصوصی در سالهای اخیر توانستهاند منابع قابل توجهی جذب و مدیریت کنند، اما سهم آنها در خلق ظرفیتهای جدید اقتصادی هنوز با این اندازه از منابع فاصله دارد. این مساله پای محدودیت ابزارهای تامین مالی، انعطافپذیری پایین رگولاتور و کاهش اعتماد به سرمایهگذاری بلند مدت را به میان میآورد. علی نوریان، مدیرعامل گروه مالی کیان، در این گفتگو از چالشهای تامین مالی بنگاهها، ظرفیت مغفول سرمایهگذاری خصوصی، ضرورت تغییر رویکرد تنظیمگر و چشمانداز بازار سرمایه در سال ۱۴۰۵ میگوید.
نهادهای مالی بخش خصوصی امروز چه نقشی در تامین مالی اقتصاد ایران ایفا میکنند؟
نقش نهادهای مالی بخش خصوصی در تامین مالی اقتصاد، در مقایسه با حجم منابعی که در اختیار دارند و انتظاری که از آنها میرود، همچنان محدود است. امروز بازار سرمایه و نهادهای مالی بخش خصوصی نزدیک به ۳ هزار همت منابع تحت مدیریت دارند که معادل حدود ۲۰ درصد از کل نقدینگی کشور است. این مجموعهها به یکی از ارکان مهم نظام پولی و مالی کشور تبدیل شدهاند، اما هنوز نتوانستهاند متناسب با این ظرفیت، در تامین مالی بخش واقعی اقتصاد نقشآفرینی کنند. گروه مالی کیان ۱۰۰ همت منابع تحت مدیریت دارد، اما پرسش اصلی این است که این حجم از منابع تا چه اندازه به ایجاد کسبوکار، توسعه پروژهها و حل مسائل تامین مالی بنگاهها منتهی شده است؟ پاسخ این پرسش چندان رضایتبخش نیست. نهادهای مالی در تجهیز و مدیریت منابع موفقتر از هدایت این منابع به سمت نیازهای واقعی اقتصاد عمل کردهاند. در مجموع، نهادهای مالی امروز بیش از آنکه در ایجاد کسبوکار، تامین مالی کارآفرینان و شکلگیری پروژههای جدید نقش داشته باشند، در جایگاه واسطهگر ظاهر شدهاند. منابع را از مردم جذب و به سمت سهام، طلا و صندوقهای با درآمد ثابت هدایت میکنند، اما در اتصال این منابع به نیازهای واقعی اقتصاد، هنوز به اندازه ظرفیت خود موفق نبودهاند. با این حال، ظرفیت لازم برای تغییر این وضعیت وجود دارد. تعداد قابل توجهی نهاد مالی خصوصی، از مجموعههای کوچک تا نهادهای بزرگ، در این بازار فعالیت میکنند و همین ظرفیت میتواند به یکی از مزیتهای مهم اقتصاد ایران تبدیل شود. آنچه بیش از هر چیز نیازمند تغییر است، نوع نگاه به نقش نهادهای مالی و سازوکار تامین مالی در اقتصاد است.
از نگاه شما، چرا تامین مالی از مجرای بازار سرمایه جایگاه خود را پیدا نکرده است؟
برای پاسخ به این سوال، دو حوزه تامین مالی از طریق ابزارهای بدهی و تامین مالی از طریق ابزارهای سرمایهای را از یکدیگر تفکیک میکنم. چرا تامین مالی از طریق ابزارهای بدهی در ایران بسیار نحیف است؟ چرا تامین مالی از مسیر بازار سرمایه عملا به شرکتهای بزرگ، متعارف و دارای کیفیت اعتباری مشخص محدود شده است؟ چرا حجم تامین مالی که نهادهایی مانند گروه مالی کیان و شرکتهای تامین سرمایه انجام میدهند، بیش از حدود ۶۰ تا ۷۰ هزار میلیارد تومان نیست، در حالی که نیاز تامین مالی شرکتی ما شاید بیش از ۵ هزار همت باشد؟ ریشه این موضوع به تنوع کم ابزارهای تامین مالی در بازار سرمایه کشور برمیگردد. شرکتها از نظر رتبه اعتباری، افق زمانی تامین مالی، نوع مصارف و درکشان از ریسک نرخ بهره، تفاوتهای زیادی دارند. بازار ایران سالهاست ابزار بدهی فراگیری که بتواند این ساختار را متحول کند، به خود ندیده است و پس از توسعه اوراق صکوک و ابزارهایی مانند مرابحه، بازار عمدتا در همان قالبهای مرسوم باقی مانده است. چند مثال به این بحث کمک میکند تا نشان دهیم سطح تنوع در ابزارهای بدهی بازار سرمایه ایران چقدر است. یکی از این موارد، ساختار سررسید ابزارهای تامین مالی است که عموما به ابزارهای بلند مدت محدود شده است. بسیاری از شرکتها به تامین مالی کوتاه مدت نیاز دارند، اما دورههای انتشار موجود معمولا از حدود یک سال و نیم آغاز میشود و به چهار سال میرسد. چرا شرکتها نمیتوانند اوراق سهماهه، ششماهه یا یکساله منتشر کنند؟ در نمونهای دیگر، شرکتهایی با رتبههای اعتباری متنوع، بهویژه آنهایی که در سطح بالای اعتبار قرار ندارند، عملا با محدودیت جدی برای استفاده از بازار بدهی مواجهاند. هرچند در سالهای اخیر، ابزارهای تامین مالی جمعی توسعه پیدا کردهاند، این ظرفیت هنوز در مقیاسی نیست که بتواند نیاز شرکتهای با رتبه اعتباری پایینتر را پوشش دهد. به این مثالها میتوان ابزارهای مدرن تامین مالی مانند اوراق قابل تبدیل به سهام را نیز اضافه کرد که میتوانند در انعطافبخشی به نرخ بهره نقش ایفا کنند. همچنین اوراق مبتنی بر دارایی (Asset Backed Securities) میتوانند داراییهایی نظیر حسابهای دریافتنی شرکتها و تسهیلات بانکی از انواع مختلف را به اوراق بهادار تبدیل کنند و امکان گردش مجدد این داراییها و تامین مالی مجدد را فراهم آورند. در نهایت، میتوان به ابزارهایی اشاره کرد که از طریق انتشار اختیار خرید و فروش روی نرخ بهره یا شناور کردن نرخ بهره، امکان مدیریت ریسک نرخ بهره را فراهم میکنند. این موضوع در محیط ایران که نرخ بهره به شدت ناپایدار و نامطمئن است، میتواند سمت عرضه و تقاضا برای این اوراق را تقویت کند.
چرا این ابتکارات در بازار سرمایه ایران جایگاهی ندارند؟
ریشه نخست این وضعیت به نگاه سازمان بورس به عنوان رگولاتور این بازار بازمیگردد. ابزارهای بدهی در ایران تا حد زیادی با منطق نظام بانکی دیده میشوند، گویی باید ساختاری کاملا بدون ریسک داشته باشند. در حالی که یکی از تفاوتهای مهم بازار سرمایه و بازار پول این است که سطحی از ریسک در بازار سرمایه مورد پذیرش قرار میگیرد. ابزارهای بدهی هرچند سطح ریسک کمتری نسبت به ابزارهای سرمایهای دارند، اما کاملا بدون ریسک نیستند و به خصوص سه ریسک اعتباری، نقدشوندگی و نرخ بهره را با خود به همراه دارند. با حذف این ریسکها، عملا انعطاف در طراحی ابزارها کاهش پیدا میکند. اصرار بر حذف ریسک از ابزارهای بدهی، امکان طراحی ابزارهای متنوعتر را محدود کرده است. مجوزها نیز عمدتا در چارچوبی صادر میشوند که ابزار بدهی نباید به زیان سرمایهگذار منتهی شود. نتیجه این رویکرد، محدود شدن بازار به اوراق بلند مدت برای شرکتهای بسیار معتبر و همچنین کاهش امکان خلاقیت و انعطاف در طراحی ابزارهاست. ریشه دوم این مساله، ضعف تقاضا در بازار ابزارهای بدهی است. در بازار سرمایه، صندوقهای درآمد ثابت بزرگی ایجاد شدهاند که بیشتر به صندوقهای بازار پول و ابزارهای کوتاه مدت شباهت دارند. در واقع، در اصطلاح جهانی، صندوقهای درآمد ثابت در بازار سرمایه ایران بیشتر به صندوقهای بازار پول (Money Market Fund) شباهت دارند، نه یک صندوق درآمد ثابت کلاسیک (Fixed Income Fund) که با وجود سرمایهگذاری در ابزارهای با درآمد ثابت، ریسک نرخ بهره، ریسک اعتباری و ریسک نقدشوندگی را نیز به سرمایهگذاران منتقل میکند و در مقابل، بازدهی بهتری به آنها میدهد. لازم است در ایران صندوقهایی با این تعریف در سمت تقاضا به وجود آیند تا بتوانند ابزارهای مختلف درآمد ثابت را که نیازهای متنوع مشتریان را تامین میکنند، جذب کنند. البته باید گفت که اخیرا صندوقی تحت عنوان صندوق بدهی خصوصی در سازمان بورس ایران طراحی شده است که قرار است چنین کارکردی داشته باشد. مساله دوم، ضعف ابزارهای سرمایهای برای تامین مالی یا به عبارت دیگر، تامین مالی از طریق فروش سهام است. محدودیت نقش نهادهای مالی تنها به بازار بدهی مربوط نمیشود. در تامین مالی از مسیر فروش سهام نیز عملکرد قابل توجهی نداشتهایم. افزایش سرمایهها، صندوقهای پروژه، صندوقهای سرمایهگذاری خصوصی و سرمایهگذاری جسورانه میتوانند منابع را به طور مستقیمتری در اختیار کسبوکارها و پروژهها قرار دهند و سرمایهگذاران را در ریسک و بازده واقعی آنها شریک کنند، اما این مسیر نیز به اندازه ظرفیت موجود توسعه پیدا نکرده است. ممکن است آمار افزایش سرمایهها تصویر متفاوتی ارائه کند، اما بخش مهمی از این تامین مالی حاصل عملکرد نهادهای مالی نیست. بسیاری از شرکتها، به ویژه مجموعههای وابسته به بخش عمومی، از مسیرهایی مانند انتشار حق تقدم تامین مالی میکنند و سهم نهادهای مالی در شکلگیری تامین مالی واقعی از مسیر سرمایه محدود است. به ندرت پیش میآید که یک شرکت به نهاد مالی مراجعه کند و بخواهد برای ایجاد یا توسعه یک کسبوکار، منابع مورد نیاز خود را از مسیر بازار سرمایه تامین و به جای بدهی، سرمایهگذاران را در کسبوکار خود شریک کند. ریشه اصلی این اتفاق، نبود اعتماد به سرمایهگذاری بلند مدت در بازار سرمایه است. تامین مالی از مسیر فروش سهام به معنای مشارکت بلند مدت در کسبوکار است، اما این نگاه در بازار ایران تضعیف شده است. بازار سرمایه ایران از نظر ظرفیت، فضای مساعدی دارد و مردم همچنان آن را دنبال میکنند، اما از سال ۱۴۰۰ به بعد، پیشبینیپذیری فضای سرمایهگذاری کاهش یافته، سود دلاری شرکتها افت کرده و تصمیمهای دولت بر سودآوری شرکتها اثرگذار بوده است. این شرایط اعتماد به سرمایهگذاری بلند مدت را کاهش داده است. به همین دلیل، سرمایهگذاران با مشاهده بازار منفی، منابع خود را خارج میکنند و نگاه بلند مدت در بازار تضعیف میشود. نتیجه نیز محدود شدن تشکیل سرمایه از مسیر ابزارهای سرمایهای یا فروش سهام جدید است. صندوقهای بزرگ سرمایهگذاری خصوصی و صندوقهای پروژه در مقیاس مورد انتظار شکل نگرفتهاند و افزایش سرمایههایی که نه از مجرای سود انباشته، بلکه از طریق جمع منابع جدید از بازار انجام شود، اندازه قابل توجهی پیدا نکردهاند. ریشه عدم اعتماد به بازار سرمایه را میتوان در یک جمله خلاصه کرد؛ مردم و سرمایهگذاران احساس میکنند فضای سیاستگذاری و تصمیمگیری در حوزه سیاستهای اقتصادی توسط متولیان دولتی، بسیار ناپایدار و فرصتطلبانه است و هر جا سودآوری شرکتها افزایش پیدا کند، نهادی برای تصاحب آن سود مداخله میکند. این نگرانی به فضای تشکیل سرمایه از مسیر ابزارهای سرمایهای کمک نمیکند. سرمایهگذار زمانی در یک کسبوکار شریک میشود که بتواند قواعد کلی کسبوکار را تا حد خوبی پیشبینی کند و به ثبات قواعد اطمینان داشته باشد. وقتی این پیشبینیپذیری وجود نداشته باشد و سودآوری شرکتها تحت تاثیر تصمیمهای متغیر قرار گیرد، تمایل به سرمایهگذاری بلند مدت نیز کاهش پیدا میکند. برای کاهش این مانع، نقش اصلی بر عهده دولت و نهاد تنظیمگر است. بازسازی اعتماد و تعهد به قواعد بلند مدت و پیشبینیپذیر، پیششرط اصلی رونق تامین مالی از مجرای ابزارهای سرمایهای است.
سرمایهگذاری خصوصی چه ظرفیتی برای توسعه اقتصاد ایران دارد؟
بازار سرمایه دو عرصه متمایز دارد. یک عرصه، بازار سرمایه عمومی است که همه خانوارها و آحاد مردم در آن سرمایهگذاری میکنند. عرصه دیگری نیز وجود دارد که برای طیف خاصی از سرمایهگذاران در نظر گرفته میشود. گروهی از سرمایهگذاران نمیتوانند نقدشوندگی پایین یا ریسک تاسیس یک کسبوکار را تحمل کنند. منابع محدودی برای سرمایهگذاری دارند یا به تنوع داراییهای خود اهمیت زیادی میدهند. این افراد در قالب ابزارهای عمومی سرمایهگذاری میکنند که ریسک کمتر، نقدشوندگی بالاتر و تنوع بیشتری در سرمایهگذاری برای آنها فراهم میکند. سرمایهگذاری در قالب سهام شرکتهای سهامی عام، صندوقهای سهامی یا صندوقهای طلا در این چارچوب انجام میشود. در مقابل، گروه خاصی از سرمایهگذاران شامل افراد متمول، نهادها، صندوقهای بازنشستگی، خیریهها و بیمهها هستند که میتوانند نقدشوندگی کمتر را در بازه زمانی طولانیتری تحمل کنند. ریسک تاسیس کسبوکار جدید را بپذیرند و در ازای آن، بازده بالاتری طلب کنند. این گروه به سمت سرمایهگذاری خصوصی سوق پیدا میکنند. در ازای پذیرش نقدشوندگی کمتر و ریسک بالاتر، بازده بالاتری برای این سرمایهگذاران فراهم میشود و امکان مشارکت در فعالیتهای بازار اولیه به آنها داده میشود. این حوزه در دنیا در حال رشد است. زمانی سرمایهگذاری صرفا از مسیر بازارهای عمومی پیش میرفت، اما امروز حوزه سرمایهگذاری خصوصی نیز بزرگ شده و خانوادههای متمول، نهادها، سرمایهگذاران حرفهای و خیریهها به دلیل بازدهی بالاتر و کیفیتی که در بازارهای عمومی برایشان فراهم نیست، به این حوزه روی آوردهاند. در آمریکا، در حالی که شرکتی مانند بلکراک، نماینده حوزه سرمایهگذاری عمومی آحاد مردم در بازار سرمایه آمریکاست و ۱۳ تریلیون دلار را مدیریت میکند، شرکتهایی مانند بلکاستون یا کیکیآر همین کار را در حوزه خصوصی انجام میدهند و مشتریان خاص خود را دارند و تقریبا ۳ تریلیون دلار از منابع مشتریان را در این بخش مدیریت میکنند. به عبارت دیگر، حوزه سرمایهگذاری خصوصی، حوزهای قابل اعتنا و با اهمیت در نظام سرمایهگذاری کشورهای توسعهیافته است. در ایران نیز مشتری و تقاضا برای حوزه سرمایهگذاری خصوصی وجود دارد. ساختارهای آن نیز کموبیش در چارچوب قانون تجارت کنونی قابل پیادهسازی است. برخلاف تصوری که ممکن است وجود داشته باشد، این ساختارها لزوما نباید در چارچوب ابزارهای موجود و دارای مجوز در بازار سرمایه ساخته شوند. اینها میتوانند با حفظ منطق خود، در چارچوب نهادهای بیرون از بازار سرمایه نیز خدمات خود را به سرمایهگذاران ارائه دهند. در اینجا، نهادهای مالی میتوانند از اعتمادی که مردم به آنها دارند استفاده کنند تا برای گروه خاصی از سرمایهگذاران که منابع بیشتری دارند، پروژهها و شرکتهایی را که میتوانند بازده بیشتری به هزینه نقدشوندگی یا ریسک بالاتر ایجاد کنند، تامین مالی کنند و نقش سازندهای در نظام تامین مالی کشور ایفا کنند. در گروه مالی کیان، چند پروژه در حال تامین مالی از این طریق است. این تجربه برای مشتریان، سرمایهگذاران و شرکت بسیار جالب بوده است. برای نمونه، تامین مالی یک نیروگاه ۱۰۰ مگاواتی از طریق همین ساختار سرمایهگذاری خصوصی در حال انجام است. این پروژه حدود ۵۰ میلیون دلار سرمایهگذاری نیاز دارد. کاری که پیشتر نهادهای تخصصی یا افراد به صورت مستقل و با اتکا به برند شخصی خود به سختی انجام میدادند، این بار از طریق نهاد مالی با سهولت بیشتر، سرعت و کیفیت بهتری تامین مالی میشود. این تجربه نشان میدهد اگر این ساختار در کنار ساختارهای عمومی شکل بگیرد، نهادهای مالی میتوانند در تامین مالی بخش واقعی اقتصاد، از جمله تاسیس نیروگاه، نقش ایفا کنند. نهادهای مالی فعال در بازار سرمایه، در قیاس با سایر ساختارهای موجود مالی کشور مانند بانکها و بیمهها، نهادهایی باکیفیتتر، اصیلتر، خصوصیتر، پاسخگوتر و خلاقترند. علت آن نیز روشن است. در حالی که تعداد بانکها و یا بیمههای کاملا خصوصی در نظام بانکی به چند مورد بیشتر نمیرسد، تعداد نهادهای مالی خصوصی، از نهادهای کوچک تا نهادهای مالی بزرگ که صدها همت از منابع سرمایهگذاران را مدیریت میکنند، در بازار سرمایه بسیار زیاد است و محیط حاکم بر بازار سرمایه، محیطی خصوصی است. این خود امتیاز محسوب میشود، چراکه وقتی بازار در اختیار بخش خصوصی است، انگیزه و تلاش برای رشد نیز بیشتر خواهد بود. این ظرفیت بزرگی است که میتوان در حوزههای مختلف تامین مالی از آن بهره گرفت.
تحول دیجیتال و فنآوری چه فرصتی برای آینده خدمات مالی و سرمایهگذاری ایجاد میکند؟
در حوزه فنآوری، یعنی ابزارهایی که مردم را به سمت سرمایهگذاری هدایت میکنند، نهادهای مالی عملکرد بدی نداشتهاند و در این حوزه هزینه کردهاند. دسترسی و کیفیتی که مردم امروز از این ابزارها دریافت میکنند، بسیار متنوع شده است. امروز هر کسی میتواند تنها با چند کلیک سرمایهگذار شود، صندوقهای مختلف را خریداری کند و سرمایهگذاری خود را انجام دهد. به طور طبیعی، این عرصه در حال پیشرفت است، هرچند در مقایسه با رقبای غیررسمی این حوزه، یعنی رمزارزها و صرافیهای مرتبط با آن، دست نهادهای رسمی بستهتر است. توقع میرود با همین روند، در یک یا دو سال آینده تغییرات قابل توجهی در دسترسیها و کیفیت خدمات شاهد باشیم. همانطور که در دو سال اخیر نیز این حوزه به طور چشمگیری تغییر کرده است. آنچه واقعا اهمیت دارد، اعتماد و شکلگیری ساختارهایی است که از طریق آن، منابع سرمایهگذاری واقعا به شرکتها منتقل شود و به تامین مالی و رشد این ساختار کمک کند. در عرصه فنآوری، شرکتها به خوبی عمل میکنند. مشکل اصلی در عرصهای است که باید منابع مالی به بخش واقعی اقتصاد برسد و در آن عرصه، به دلیل محدودیتهایی که پیشتر به آنها اشاره شد، عملکرد مطلوبی نداشتهایم. فضای این حوزه بسیار رقابتی است. شرکتها به شدت رقبای خود را رصد میکنند، کاربران در حال افزایشاند و امکانات جدید نیز پیوسته توسعه پیدا میکند. وقتی مدل و کیفیت این امکانات را در ایران با اپلیکیشنهای خارجی مقایسه میکنم، فاصله چندانی مشاهده نمیشود و در قیاس با پلتفرمهای مشابه، این فاصله بسیار سریع در حال پر شدن است.
با توجه به شرایط فعلی اقتصاد و بازارها، وضعیت صنعت خدمات مالی و سرمایهگذاری را در سال ۱۴۰۵ چگونه ارزیابی میکنید؟
امیدوارم ساختار جدیدی که در وزارت اقتصاد در پی پایهگذاری تحولات جدید در این صنعت است، با این نگاه که ابزارهای متنوعتر، باکیفیتتر و اعتمادپذیرتری در این صنعت شکل بگیرد، بتواند موفقیتآمیز عمل کند. در مجموع، نسبت به محیط بازار سرمایه ایران و صنعت خدمات مالی و سرمایهگذاری خوشبین هستم. صنعت خدمات مالی و سرمایهگذاری به دلیل غلبه بازیگران خصوصی، از بسیاری دیگر از نظامهای مالی کشور کارآمدتر عمل میکند و بازیگران آن انگیزه بیشتری برای اقدامات خلاقانه برای جبران عقبماندگیها دارند. همه ما فعالان این حوزه باید به سمتی سوق پیدا کنیم که بتوانیم گرهای را باز و مشکلی را از کل اقتصاد حل کنیم.
انتهای پیام
مرتبط با: